
L’Albania si prepara a una nuova fase nella regolamentazione delle criptovalute e dei servizi finanziari digitali. Il progetto di legge sui mercati dei criptoasset punta ad avvicinare il sistema nazionale al regolamento europeo MiCA — Markets in Crypto-Assets, rafforzando le condizioni di accesso al mercato e la protezione degli investitori. Il Consiglio dei ministri ha approvato il progetto il 2 ottobre 2026, come comunicato dall’Autorità di vigilanza finanziaria albanese, AMF.
Il dibattito parlamentare, ripreso da SCAN il 14 novembre, riporta al centro una questione decisiva per chi guarda al Paese: l’Albania dispone già di una legge sul settore dal 2020, ma ora intende rinnovarne l’architettura alla luce dell’evoluzione del mercato e degli standard europei.
Per valutare un investimento occorre quindi distinguere tre piani: la normativa esistente, le modifiche ancora in discussione e le condizioni concrete per operare.
Il punto di partenza è la legge n. 66/2020 del 21 maggio 2020, dedicata ai mercati finanziari basati sulla tecnologia dei registri distribuiti, entrata in vigore il 1° settembre 2020. La tecnologia DLT, di cui la blockchain rappresenta una delle applicazioni più conosciute, permette di registrare e condividere dati e transazioni attraverso una rete di partecipanti.
La legge disciplina l’emissione di token digitali e monete virtuali e le attività di distribuzione, negoziazione e custodia. Il suo ambito riguarda le attività regolamentate esercitate nel territorio albanese o a partire da esso: un elemento rilevante anche per gli operatori che intendano stabilire in Albania la propria base operativa e rivolgersi a clienti esteri.
Il modello del 2020 assegna competenze a due istituzioni:
La struttura riflette la doppia natura di queste attività: servizi finanziari che dipendono dalla sicurezza e dall’affidabilità dell’infrastruttura informatica.
La disciplina del 2020 distingue diverse figure, tra cui gli agenti di token digitali, le borse DLT, i custodi di portafogli di terzi, i fornitori di servizi innovativi e le iniziative automatizzate di investimento collettivo.
Per le borse DLT sono previste tre categorie di licenza, con un perimetro progressivamente più ampio: dai token di servizi, pagamento e attività, alle operazioni di cambio, fino alla negoziazione di token rappresentativi di titoli. Sono previste inoltre procedure per le offerte iniziali di token e per le offerte di token rappresentativi di strumenti finanziari.
La conseguenza pratica è che aprire una società in Albania non autorizza automaticamente a gestire un exchange, custodire criptovalute dei clienti o raccogliere capitali attraverso token.
L’AMF chiarisce che, nel quadro della legge 66/2020, i richiedenti una licenza o autorizzazione devono essere costituiti come società per azioni. Una comune Sh.p.k., assimilabile per struttura a una società a responsabilità limitata, non soddisfa da sola questo requisito. Il sistema attribuisce inoltre agli agenti di token digitali un ruolo nella preparazione e nella verifica delle domande.
Per un progetto imprenditoriale, l’analisi deve quindi partire dai servizi effettivamente offerti, prima della scelta della forma societaria e della definizione del budget.
Questo è uno degli aspetti più importanti per il pubblico.
Nelle FAQ consultate per questo articolo, l’AMF afferma di non avere attualmente autorizzato o licenziato soggetti per l’attività di negoziazione ai sensi della legge 66/2020. L’autorità invita a verificare gli elenchi ufficiali prima di investire. La presenza di una legge non deve quindi essere interpretata come conferma dell’autorizzazione di una specifica piattaforma.
L’iscrizione di un’impresa nel registro commerciale, l’esistenza di un ufficio a Tirana o la disponibilità di un sito in lingua albanese non sostituiscono la verifica della licenza finanziaria e del suo preciso ambito.
Anche l’accessibilità online di una piattaforma estera richiede una valutazione distinta: poter aprire un account non dimostra che l’operatore sia autorizzato dall’autorità albanese.
La consultazione pubblica sul progetto è stata avviata il 27 novembre 2025 e si è chiusa il 30 gennaio 2026. L’obiettivo dichiarato è recepire il quadro europeo MiCA e coordinarlo con le regole su investimenti, pagamenti e moneta elettronica.
Secondo la presentazione ufficiale dell’AMF, la proposta comprende l’emissione di criptoasset e token di moneta elettronica e servizi quali:
La proposta introduce inoltre requisiti relativi a capitale minimo, governo societario, conflitti di interesse, sicurezza informatica e operativa, documentazione informativa, prevenzione degli abusi di mercato e contrasto al riciclaggio. È previsto un trattamento differenziato delle categorie di criptoasset in base alla loro funzione economica e al rischio.
Per gli operatori, la direzione è chiara: la conformità normativa diventerà una componente centrale del modello di impresa, con effetti sui costi iniziali, sull’organizzazione e sulla sostenibilità economica.
Le nuove disposizioni vanno però descritte come proposte. Le fonti esaminate documentano l’approvazione governativa del progetto e il successivo confronto in commissione parlamentare; non consentono di indicare una data definitiva di applicazione della nuova disciplina. Approvazione del progetto da parte del Governo, approvazione parlamentare ed entrata in vigore sono passaggi differenti.
Per comprendere il cambiamento è utile guardare alla logica di MiCA, che distingue tra criptoasset diversi dai token collegati ad attività e dai token di moneta elettronica, asset-referenced token e e-money token.
Queste ultime categorie riguardano forme differenti di stabilizzazione del valore: attraverso il riferimento ad attività, diritti o combinazioni di valori, oppure a una singola valuta ufficiale. Il termine commerciale “stablecoin” non basta dunque a individuare il regime giuridico applicabile. Inoltre, un token qualificabile come strumento finanziario ricade nel relativo quadro normativo, anziché diventare automaticamente un prodotto disciplinato da MiCA.
Per l’investitore, la domanda da porre è concreta: quale diritto attribuisce il token, verso quale soggetto e con quali condizioni di rimborso?
Un prezzo progettato per restare stabile non equivale, da solo, a una garanzia sul capitale. Occorre esaminare riserve, liquidità, custodia e condizioni contrattuali.
L’allineamento alle regole europee non attribuisce automaticamente un passaporto europeo.
MiCA disciplina l’accesso al mercato dell’Unione attraverso il proprio sistema autorizzativo. Per un’impresa stabilita in un Paese terzo, l’autorizzazione nazionale non sostituisce quella richiesta per offrire servizi nell’UE. L’eccezione legata all’iniziativa esclusiva del cliente, prevista dall’articolo 61, ha un ambito circoscritto e non costituisce una base generale per promuovere servizi presso il pubblico europeo.
Un progetto rivolto anche a clienti italiani deve quindi valutare separatamente la struttura albanese e i requisiti per il mercato europeo. Questa verifica incide su pubblicità, acquisizione dei clienti, contratti e organizzazione del gruppo.
La valutazione fiscale deve accompagnare quella autorizzativa.
La legge albanese n. 29/2023, nel testo aggiornato pubblicato dall’amministrazione tributaria, prevede in via generale:
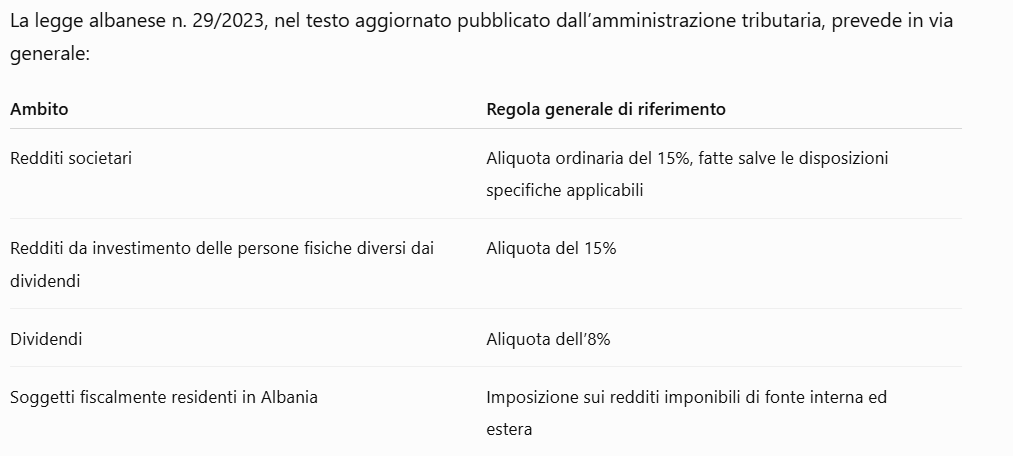
Questi riferimenti non costituiscono un’aliquota unica automaticamente applicabile a ogni operazione in criptovalute. Occorre prima qualificare il reddito, distinguendo investimento personale, attività d’impresa, compensi per servizi e altre fattispecie.
Trading, mining, staking, prestito di criptoasset e remunerazioni in token richiedono pertanto analisi separate. Vanno esaminati anche determinazione del costo, commissioni, perdite e momento fiscalmente rilevante delle operazioni.
Per un investitore italiano, la semplice apertura di una società, di un conto o di un rapporto con un exchange albanese non basta a definire la residenza fiscale né a risolvere gli obblighi dichiarativi transfrontalieri.
Sul piano documentale è opportuno poter ricostruire acquisti, vendite, conversioni e trasferimenti tra portafogli, distinguendo le movimentazioni proprie dai pagamenti verso terzi.
Accanto alle regole di mercato procede il lavoro sulla cooperazione tributaria.
L’amministrazione fiscale albanese descrive il percorso di avvicinamento alla DAC8, relativo alla raccolta e allo scambio di informazioni sui criptoasset. Le categorie considerate comprendono dati identificativi e fiscali degli utenti, scambi con valute tradizionali, scambi tra criptoasset e trasferimenti.
L’amministrazione precisa che tempi e modalità nazionali saranno definiti attraverso il calendario di allineamento e gli atti pertinenti: non è quindi corretto attribuire automaticamente all’Albania tutte le scadenze previste per gli Stati membri dell’UE.
Per imprese e investitori, questo percorso rende ancora più importante mantenere registrazioni coerenti tra piattaforme, portafogli e dichiarazioni fiscali.
In una prospettiva industriale, un quadro più chiaro può favorire progetti capaci di integrare tecnologia, sicurezza e servizi finanziari. Le aree da valutare comprendono sviluppo di infrastrutture blockchain, sistemi di custodia, strumenti di analisi delle transazioni, soluzioni per la conformità e servizi di tokenizzazione.
Si tratta di prospettive imprenditoriali, la cui realizzabilità dipenderà dalla disciplina definitiva, dalle autorizzazioni disponibili e dalla domanda effettiva.
Il piano economico dovrebbe considerare almeno cinque elementi:
Anche il mining merita una distinzione: l’AMF chiarisce che il proof-of-work mining non rientra nell’oggetto della legge 66/2020. Questo chiarimento non risolve gli altri profili del progetto, come energia, fiscalità, impianti e autorizzazioni eventualmente necessarie.
Per chi investe il proprio patrimonio, la prima verifica riguarda l’identità della controparte: denominazione legale, sede, autorità competente e servizi effettivamente autorizzati.
Seguono custodia, condizioni di prelievo, commissioni e possibilità di ottenere documenti utilizzabili per gli adempimenti fiscali. È essenziale comprendere anche che cosa accadrebbe agli asset in caso di insolvenza della piattaforma.
L’AMF richiama espressamente l’attenzione su attacchi informatici, frodi e pubblicità che promettono rendimenti rapidi e anormalmente elevati. Una disciplina più rigorosa può migliorare trasparenza e controlli, ma non elimina il rischio economico dell’investimento.
Il percorso avviato nel 2020 e la proposta di allineamento a MiCA rendono l’Albania un mercato da seguire per gli operatori della finanza digitale. La qualità dell’opportunità dipenderà dalla capacità di trasformare il quadro legislativo in procedure autorizzative efficaci, infrastrutture affidabili e rapporti trasparenti con la clientela.
Per una piattaforma, il punto di partenza è la verifica del modello operativo. Per un investitore privato, è la verifica della controparte e delle conseguenze fiscali delle operazioni.
Italian Network può affiancare imprese e investitori nella valutazione dell’insediamento in Albania, negli aspetti societari, contabili e fiscali e nel coordinamento degli approfondimenti specialistici necessari per il progetto.
Per informazioni su Albania e Kosovo, consulenze gratuite su contabilità, tassazione, diritto del lavoro, investimenti, internazionalizzazioni, delocalizzazioni, ricerca, selezione e formazione delle risorse umane, immobili, trasferimenti di residenza, certificazioni, non esitate a contattarci:
Email: info@italian-network.net
Telefono: +39 3206926310
Skype: italian.network


